Lợi suất trái phiếu Mỹ lập đỉnh 19 năm, sức ép lên lãi suất và chứng khoán Việt Nam

NeoAI tóm tắt
Lợi suất trái phiếu Chính phủ Mỹ kỳ hạn 10 năm lập đỉnh 19 năm, gây áp lực lên lãi suất, tỷ giá và thị trường chứng khoán Việt Nam. Bài viết phân tích tác động của việc Fed tăng lãi suất và sự mất cân đối cung cầu trái phiếu Mỹ, dẫn đến dự báo VN-Index có thể điều chỉnh về vùng 1.600-1.650 điểm nếu áp lực tiếp tục, ảnh hưởng tiêu cực đến tâm lý nhà đầu tư.
Lợi suất trái phiếu Chính phủ Mỹ kỳ hạn 10 năm đã lên 5,18%, mức cao nhất kể từ tháng 7/2007. Theo Chứng khoán Phú Hưng (PHS), cú tăng của lợi suất Mỹ không chỉ phản ánh việc Fed quay lại nâng lãi suất mà còn xuất phát từ sự mất cân đối ngày càng lớn giữa cung và cầu trên thị trường trái phiếu.
 Lợi suất trái phiếu Mỹ lên mức cao nhất gần hai thập kỷ
Ngày 16/9, Cục Dự trữ Liên bang Mỹ (Fed) tăng lãi suất điều hành thêm 25 điểm cơ bản, đưa biên độ lên 3,75-4%, đánh dấu lần tăng đầu tiên kể từ tháng 7/2023. Dot plot mới đồng thời phát tín hiệu cứng rắn hơn khi trung vị lãi suất cuối năm 2026 được nâng lên 4,1%, hàm ý vẫn còn khả năng có thêm một đợt tăng lãi suất.
Phản ứng trên thị trường trái phiếu diễn ra nhanh chóng. Đến ngày 24/9, lợi suất trái phiếu Chính phủ Mỹ kỳ hạn 10 năm (UST10Y) lên 5,18%, cao nhất trong 19 năm. Lợi suất kỳ hạn 30 năm đạt 5,47%, trong khi kỳ hạn 2 năm tăng lên 4,87%. Cùng thời điểm, chỉ số DXY vượt 101 điểm, cao nhất trong gần hai tháng.
Theo PHS, việc Fed quay lại nâng lãi suất không phải diễn biến đơn lẻ. Giá năng lượng tăng mạnh trở lại khiến lạm phát chịu thêm sức ép, trong khi kinh tế Mỹ vẫn duy trì sức chống chịu tương đối tốt. CPI tháng 8 tăng 3,4% so với cùng kỳ, trong đó năng lượng tăng 16,3% và giá xăng tăng 27,4%. PCE lõi quý II tăng 3,6% theo năm, còn lạm phát PCE đã liên tục cao hơn mục tiêu 2% của Fed kể từ năm 2021.
Ở chiều tăng trưởng, thị trường lao động chưa cho thấy dấu hiệu suy yếu rõ rệt. Bảng lương phi nông nghiệp tháng 8 tăng 162.000 việc làm, tỷ lệ thất nghiệp quanh 4,1%. PMI sản xuất lên 57 điểm, cao nhất kể từ năm 2021, còn PMI dịch vụ đạt 58,7 điểm. Fed cũng nâng dự báo tăng trưởng GDP Mỹ năm 2026 lên 2,3% và năm 2027 lên 2,4%.
Tuy nhiên, câu chuyện lớn hơn nằm ở thị trường trái phiếu Mỹ.
Thâm hụt ngân sách 11 tháng tài khóa 2026 đã lên khoảng 2.000 tỷ USD, trong khi chi trả lãi vay ròng lần đầu vượt 1.000 tỷ USD. Nợ công Mỹ đạt 40.100 tỷ USD, tương đương khoảng 123% GDP. PHS lưu ý khoảng một phần ba lượng nợ do công chúng nắm giữ, tương đương gần 10.000 tỷ USD, sẽ đáo hạn trong vòng 12 tháng tới. Điều này khiến Chính phủ Mỹ vừa phải phát hành thêm để bù thâm hụt, vừa phải tái cấp vốn cho lượng nợ cũ đến hạn.
Trong khi nguồn cung tăng, lực cầu từ bên ngoài lại suy yếu. Lượng trái phiếu Chính phủ Mỹ do Trung Quốc nắm giữ giảm còn 618 tỷ USD vào tháng 7/2026, thấp nhất kể từ năm 2008 và chưa bằng một nửa mức đỉnh hơn 1.300 tỷ USD năm 2013. Tổng lượng trái phiếu Mỹ do nhà đầu tư nước ngoài nắm giữ cũng giảm hai tháng liên tiếp xuống 9.250 tỷ USD. Tỷ trọng sở hữu của khối ngoại hiện chỉ còn khoảng 30% lượng trái phiếu Chính phủ Mỹ do công chúng nắm giữ, so với xấp xỉ 50% trong giai đoạn 2008-2014.
Sự kết hợp giữa cung lớn và cầu suy yếu khiến lợi suất phải tăng để thu hút người mua. PHS dự báo Fed có thể tăng lãi suất thêm một lần trong năm 2026, lên 4-4,25%, rủi ro nghiêng về hai lần nếu giá dầu Brent tiếp tục duy trì trên 100 USD/thùng và kinh tế Mỹ vẫn tăng trưởng tốt. Với bối cảnh đó, lợi suất UST10Y được PHS dự báo có thể duy trì trong vùng 5-5,5% trong phần còn lại của năm.
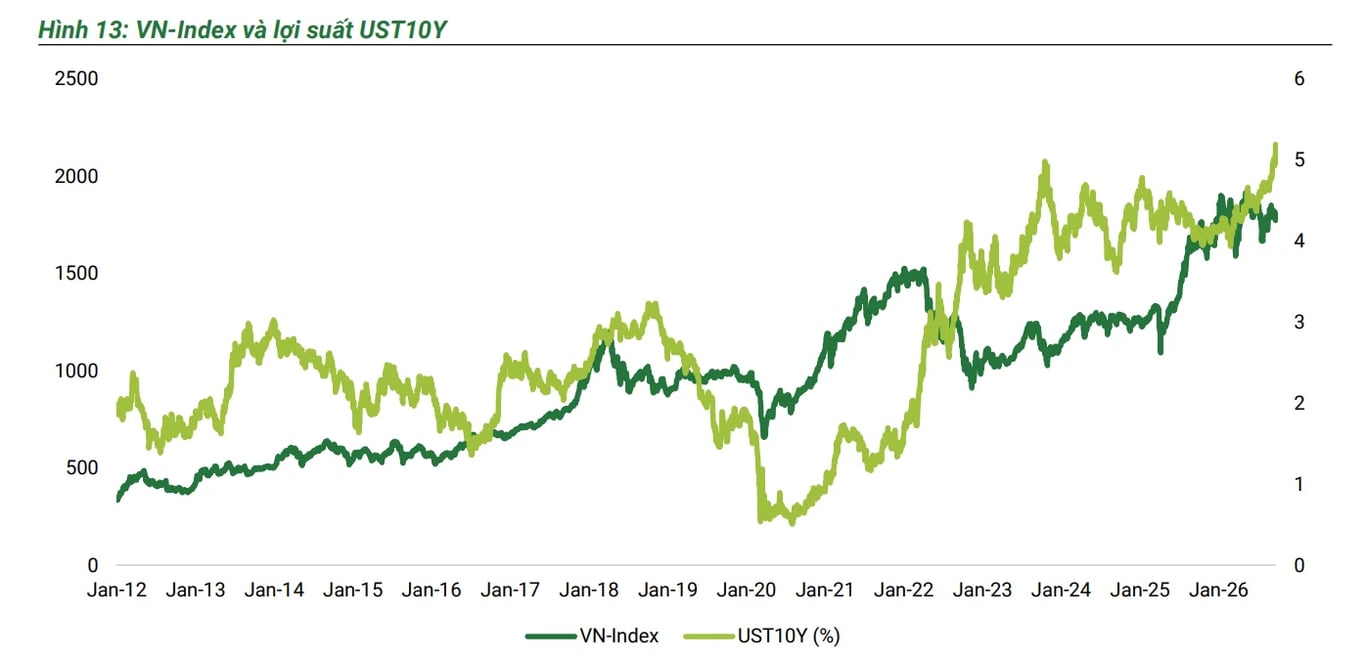 Tương quan VN-Index và lợi suất TPCP Mỹ kỳ hạn 10 năm. Ảnh: PHS
Việt Nam đối mặt sức ép từ lãi suất, tỷ giá đến thị trường cổ phiếu
Theo PHS, CPI tháng 8 tăng 4,89% so với cùng kỳ, trong khi CPI bình quân 8 tháng tăng 4,45%, chỉ còn cách mức mục tiêu 4,5% khoảng 5 điểm cơ bản. Lạm phát cơ bản tháng 8 ở mức 4,55%, cho thấy áp lực từ giá năng lượng đã lan rộng hơn sang mặt bằng giá chung. Nhu cầu tiêu dùng mùa cuối năm cùng tiến độ giải ngân đầu tư công cũng có thể khiến áp lực lạm phát duy trì.
Trên thị trường trái phiếu Chính phủ, lợi suất đã tăng trên hầu hết các kỳ hạn. Từ đầu năm đến ngày 25/9, lợi suất kỳ hạn 5-7 năm tăng mạnh nhất, khoảng 80-100 điểm cơ bản; riêng kỳ hạn 5 năm tăng từ 3,25% lên 4,3%. Lợi suất kỳ hạn 10 năm tăng khoảng 40 điểm cơ bản lên 4,47%.
Một yếu tố khác là giao dịch chênh lệch lãi suất trên thị trường trái phiếu gần như không còn hấp dẫn. Lãi suất liên ngân hàng kỳ hạn qua đêm đến một tuần thường xuyên dao động 4,5-7%, thậm chí có thời điểm vượt 10%, tương đương hoặc cao hơn lợi suất trái phiếu Chính phủ kỳ hạn 5-10 năm. Trong khi đó, lãi suất tiền gửi 6 tháng tại nhiều ngân hàng đã từ 7% trở lên, làm giảm động lực nắm giữ trái phiếu của các ngân hàng.
Nguồn cung trái phiếu cuối năm cũng tạo thêm sức ép. Đến ngày 23/9, Kho bạc Nhà nước mới huy động khoảng 293.000 tỷ đồng, tương đương 58% kế hoạch 500.000 tỷ đồng. Muốn hoàn thành mục tiêu, lượng phát hành bình quân trong quý IV phải đạt khoảng 15.000 tỷ đồng mỗi tuần, gần gấp đôi tốc độ từ đầu năm. PHS cho rằng đây là một trong những lý do khiến lợi suất trái phiếu Chính phủ có thể tiếp tục tăng trong những tháng cuối năm và áp lực có thể kéo dài sang 2027.
Dù vậy, tỷ giá đang đóng vai trò như một “bộ đệm”. Bất chấp DXY vượt 100 điểm và Fed tăng lãi suất, tỷ giá liên ngân hàng vẫn quanh 26.000 đồng/USD. Tính từ đầu năm, VND thậm chí tăng giá khoảng 1,1% so với USD, trong khi một số đồng tiền khu vực như baht Thái Lan, peso Philippines, rupee Ấn Độ hay rupiah Indonesia mất giá 5-7%.
Sự ổn định của tỷ giá giúp Ngân hàng Nhà nước có thêm dư địa hỗ trợ thanh khoản. Khi lãi suất qua đêm tăng lên 7% trong hai ngày 21-22/9, nhà điều hành đã bơm ròng khoảng 48.000 tỷ đồng qua OMO với lãi suất 4,5%, đồng thời mở lại kênh hoán đổi ngoại tệ kỳ hạn 7 ngày với quy mô tối đa 2 tỷ USD. Sau hai phiên, lãi suất qua đêm giảm về 2,5%.
Tuy nhiên, PHS cho rằng nếu dòng vốn vào không đạt kỳ vọng và tỷ giá quay lại chịu áp lực, Ngân hàng Nhà nước có thể phải nâng lãi suất OMO lên trên 5% từ mức 4,5% hiện nay. Khi đó, lãi suất liên ngân hàng và lợi suất trái phiếu có thể tiếp tục đi lên.
Với thị trường chứng khoán, lợi suất trái phiếu Mỹ cao đồng nghĩa mức chiết khấu áp dụng cho tài sản rủi ro tăng lên. Tại các thị trường mới nổi như Việt Nam, nhà đầu tư còn phải tính thêm phần bù rủi ro tỷ giá và rủi ro quốc gia. Theo thống kê của PHS, trong 8 giai đoạn UST10Y tăng từ 75 điểm cơ bản trở lên kể từ năm 2012, VN-Index đều trải qua một nhịp điều chỉnh, với mức giảm từ 7% đến 26%, bình quân khoảng 16%.
Áp lực từ khối ngoại cũng chưa biến mất. PHS cho biết nhà đầu tư nước ngoài đã bán ròng khoảng 95.000 tỷ đồng từ đầu năm, đưa tỷ lệ sở hữu nước ngoài trên thị trường xuống quanh 13%. Sau khi việc nâng hạng chính thức có hiệu lực ngày 21/9, khối ngoại vẫn bán ròng khoảng 2.600 tỷ đồng trong một số phiên tiếp theo.
Dù vậy, PHS cho rằng thị trường vẫn có hai lực đỡ trong ngắn hạn: tăng trưởng kinh tế trong nước và câu chuyện nâng hạng. Công ty chứng khoán này dự báo GDP Việt Nam có thể tăng trên 8% trong năm 2026 và tiếp tục duy trì mức cao vào năm 2027. Đồng thời, 27 cổ phiếu được đưa vào rổ FTSE Emerging theo lộ trình bốn đợt kéo dài đến tháng 9/2027 được kỳ vọng thu hút thêm dòng vốn thụ động và chủ động.
Ở kịch bản bất lợi hơn, nếu Fed tiếp tục nâng lãi suất, UST10Y tiến về 5,5% và áp lực tỷ giá khiến mặt bằng lãi suất trong nước tăng trở lại, PHS cho rằng dòng tiền trong nước có thể dịch chuyển khỏi cổ phiếu trong khi dòng vốn ngoại vào Việt Nam không đạt kỳ vọng. Khi đó, VN-Index có thể điều chỉnh về vùng 1.600-1.650 điểm, với vùng hỗ trợ gần hơn quanh 1.700-1.720 điểm. Đây là kịch bản dự báo của PHS, không phải diễn biến đã xảy ra.
Theo PHS, hai biến số cần theo dõi trong thời gian tới là khả năng giá dầu hạ nhiệt, giúp Fed giảm sức ép thắt chặt chính sách, và sự cải thiện quan hệ Mỹ - Trung, qua đó có thể bổ sung trở lại lực cầu đối với trái phiếu Chính phủ Mỹ. Nếu các yếu tố này thuận lợi, áp lực lên tỷ giá và lãi suất Việt Nam có thể dịu đi; ngược lại, mặt bằng lãi suất toàn cầu cao kéo dài sẽ tiếp tục là một biến số lớn đối với thị trường tài chính trong nước.